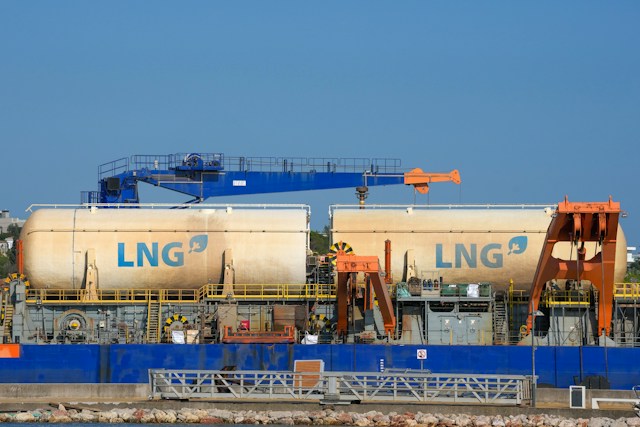
Gazul ajunge în Europa prin conductă sau vapor, intră în rețea și este ars într-o centrală, fabrică ori centrală termică. Dar o parte importantă a amprentei sale climatice s-a produs deja înainte să ajungă aici. Cât de mare este această parte? ACER estimează că 85% din emisiile de metan asociate consumului european de petrol și gaze apar în afara Uniunii Europene.
Întrebarea devine astfel inevitabilă: poate UE decarboniza gazul fără să controleze ce se întâmplă pe întregul lanț de producție și transport? Răspunsul ACER este că nu. Reducerea cererii de gaz trebuie combinată cu reducerea emisiilor din gazul care continuă să fie folosit.
De unde apare metanul înainte ca gazul să ajungă la consumator?
Gazul natural este format în principal din metan. Emisiile pot apărea la extracție, procesare, transport și în alte etape ale lanțului.
Problema este diferită de dioxidul de carbon rezultat atunci când gazul este ars. Metanul poate ajunge direct în atmosferă înainte ca energia lui să fie folosită.
Pentru Uniunea Europeană, geografia complică reglementarea. Dacă 85% din emisiile asociate petrolului și gazelor consumate de europeni apar în afara UE, o strategie concentrată exclusiv pe instalațiile aflate în interiorul frontierelor lasă cea mai mare parte a problemei în exterior.
De aceea, regulamentul european privind metanul încearcă să extindă presiunea asupra lanțurilor de aprovizionare. ACER avertizează însă că implementarea este dificilă din cauza incertitudinii regulatorii, reticenței unor producători și furnizori și întârzierilor în stabilirea sancțiunilor naționale.
De ce nu renunță Europa pur și simplu la gaz?
Pentru că tranziția energetică nu se produce instantaneu. În 2025, cererea de gaze a UE a ajuns la 340 de miliarde de metri cubi, cu 2% peste nivelul din 2024.
Gazul continuă să ofere flexibilitate sistemului electric atunci când producția eoliană și solară scade. Centralele pe gaz au fost competitive economic în 40% dintre orele din 2025.
Industria este o altă problemă. Gazul reprezintă o treime din consumul final de energie al industriei europene, iar unele procese sunt mai greu de electrificat decât altele.
ACER identifică două direcții majore: reducerea utilizării gazului fosil și reducerea amprentei gazului care rămâne în sistem. A doua direcție include controlul pierderilor de metan, biometanul și, în anumite aplicații, captarea carbonului.
Poate biometanul schimba ecuația?
Biometanul este cea mai matură dintre alternativele gazoase regenerabile analizate de ACER, dar dimensiunea pieței rămâne redusă.
Producția europeană a fost de 4,3 miliarde de metri cubi în 2024 și a reprezentat numai 2% din injecțiile în rețelele de gaze. Ritmul de creștere este de aproximativ 5% anual.
România a făcut deja un pas juridic relevant. Biometanul poate intra legal în rețelele de gaze din România, după introducerea cadrului prin OUG 9/2026.
Problema este scara. Biometanul poate înlocui o parte din gazul fosil, dar producția actuală europeană este prea mică pentru a substitui rapid volumele consumate.
Ce înseamnă toate acestea pentru România?
România este într-o poziție dublă. Produce gaze, dar face parte și dintr-o piață europeană care importă volume importante și încearcă să impună standarde mai stricte pentru lanțurile externe.
Companiile care operează în această piață vor fi obligate tot mai mult să privească gazul nu doar prin preț și volum, ci și prin emisiile asociate producției și transportului.
ACER arată și motivul economic al tranziției. Statele cu sisteme electrice mai puțin dependente de carbon au avut în 2025 prețuri medii pe piața pentru ziua următoare cu 40% mai mici decât sistemele mai carbon-intensive.
Gazul nu dispare mâine din economia europeană. Dar criteriul după care este judecat se schimbă. Nu mai contează numai ce iese pe coș după ardere. Contează și metanul pierdut cu mii de kilometri înainte ca gazul să ajungă la robinet.