Un dezastru natural produce două șocuri. Primul distruge locuințe, afaceri și infrastructură. Al doilea apare când oamenii descoperă că paguba nu este asigurată și nu există bani pentru reconstrucție. În economiile emergente din Asia, dezastrele au produs pierderi de 685 de miliarde de dolari între 2010 și 2024. OECD arată că majoritatea impactului financiar rămâne neasigurat. Soluția analizată nu este numai extinderea polițelor clasice, ci produse mai mici și mai accesibile: microasigurări, instrumente comunitare și micro-obligațiuni pentru catastrofe. Problema este relevantă și pentru România, unde gradul de asigurare obligatorie a locuințelor rămâne redus.
685 de miliarde de dolari pierduți, o mare parte fără plasă financiară
OECD estimează pagube de 685 de miliarde de dolari în Emerging Asia între 2010 și 2024.
Cea mai mare parte a efectelor dezastrelor nu a fost acoperită prin asigurări. Diferența devine ceea ce industria numește „protection gap”: distanța dintre pierderea economică totală și suma recuperată prin mecanisme financiare.
O pagubă neasigurată nu dispare. Costul se mută către gospodărie, firmă sau bugetul public.
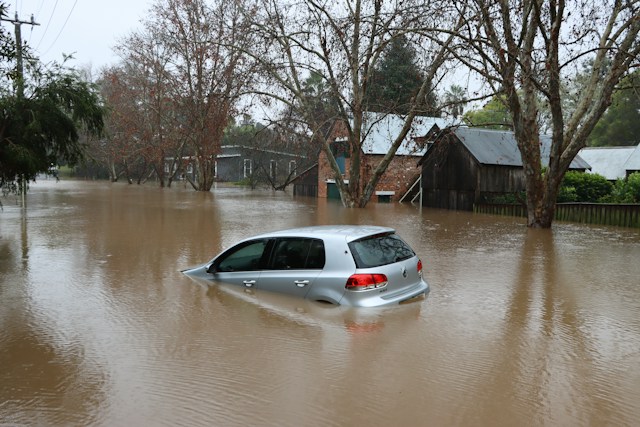
Pentru o familie cu venit redus, reconstruirea unei locuințe după o inundație poate depăși cu mult economiile acumulate într-o viață.
Microasigurarea încearcă să facă protecția suficient de ieftină
Polițele tradiționale pot fi prea scumpe, prea complicate sau inaccesibile în comunitățile cu venituri mici.
Microasigurarea reduce dimensiunea produsului și adaptează prima la capacitatea de plată. Acoperirea poate fi limitată la riscuri specifice și sume mai mici.
OECD examinează și micro-obligațiunile pentru catastrofe, instrumente prin care capitalul privat poate participa la acoperirea unui risc definit.
Scopul nu este despăgubirea integrală a fiecărei pierderi, ci existența rapidă a unei resurse financiare după dezastru.
Viteza contează. O familie poate avea nevoie de bani în primele zile pentru adăpost, reparații, hrană și reluarea activității economice.
România cunoaște aceeași problemă sub forma poliței PAD
România are din 2008 obligația asigurării locuințelor împotriva cutremurelor, inundațiilor și alunecărilor de teren prin sistemul PAD.
Gradul redus de asigurare a locuințelor mută o parte din costurile dezastrelor către stat. În martie 2025, doar aproximativ 24% dintre locuințe aveau polița obligatorie, conform datelor PAID citate atunci.
După inundațiile din Suceava și Neamț din 2025, Guvernul a decis sprijinirea inclusiv a unor gospodării neasigurate.
Ajutorul public poate fi justificat social în situații extreme. Repetarea mecanismului produce însă o problemă economică: cei care nu plătesc polița pot ajunge protejați tot din bugetul alimentat și de cei care o plătesc.
Adaptarea climatică are și o componentă financiară
Digurile, sistemele de avertizare și construcțiile mai rezistente reduc pagubele fizice. Asigurarea reduce șocul financiar după ce paguba s-a produs.
Cele două componente nu se pot înlocui. O poliță nu oprește apa. Un dig nu garantează că niciun eveniment nu va depăși capacitatea de protecție.
Rezistența unei comunități la dezastru depinde atât de infrastructură, cât și de capacitatea de a finanța recuperarea.
OECD insistă și asupra datelor locale. Un produs financiar devine util numai dacă prețul și riscul sunt adaptate comunității pe care încearcă să o protejeze.
Schimbarea climatică mărește frecvența sau intensitatea unor pericole în multe regiuni. Dacă protecția financiară nu ține pasul, fiecare nou eveniment adaugă nu numai pagubă materială, ci și datorie.
Casa poate fi reconstruită după ce apa se retrage. Întrebarea decisivă este cine mai are bani în ziua următoare.